ถอดบทเรียนกรณีศึกษา นศ. ปี 3 บริหารเงินเก็บหลักหมื่นให้เติบโตแตะหลักแสน ด้วยสถาปัตยกรรม Virtual Bank ผสานฟีเจอร์ Multi-Pocket ดอกเบี้ยรายวัน และวินัยการเงินบนโลก FinTech
การบริหารเงินของคนรุ่นใหม่ไม่ได้จำกัดอยู่เพียงสมุดบัญชีเงินฝากออมทรัพย์ดอกเบี้ย 0.25% ต่อปี หรือการเดินเข้าสาขาธนาคารแบบดั้งเดิม (Traditional Banking) อีกต่อไป การเข้ามาของ Virtual Bank (ธนาคารพาณิชย์ไร้สาขา) ภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย (ธปท.) ได้พลิกโฉมวงการ FinTech ในประเทศไทยอย่างเป็นรูปธรรม ด้วยโครงสร้างพื้นฐานระบบคลาวด์เนทีฟ (Cloud-Native Infrastructure) ต้นทุนดำเนินการต่ำ ทำให้ธนาคารรูปแบบนี้สามารถส่งมอบคุณค่าในรูปของ อัตราดอกเบี้ยเงินฝากที่สูงกว่าปกติ (High-Yield Savings) และฟังก์ชันบริหารพอร์ตกระเป๋าเงินดิจิทัลที่แม่นยำ
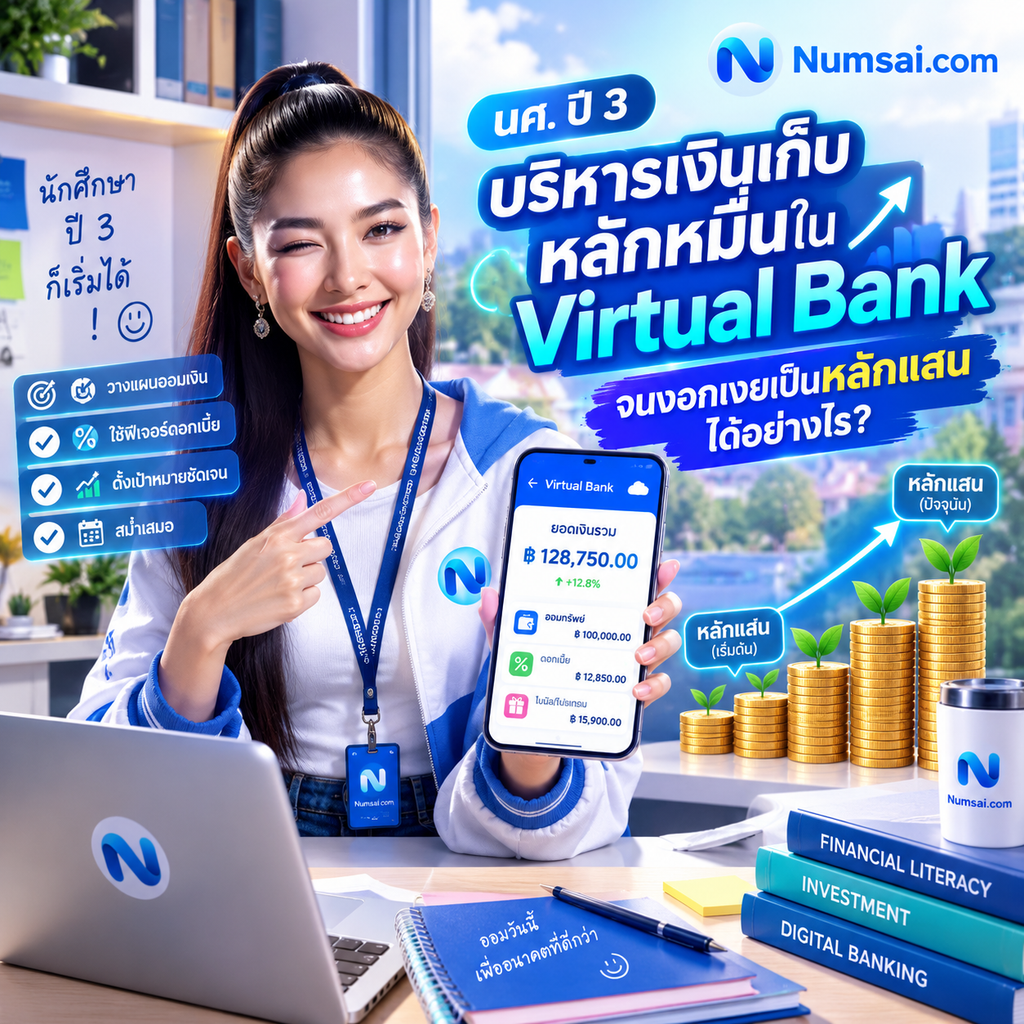
บทความนี้จะพาไปวิเคราะห์กรณีศึกษาของ “การ์ด” นักศึกษาชั้นปีที่ 3 ซึ่งเริ่มจากการมีเงินเก็บสะสมจากงานพาร์ตไทม์และโครงงานฟรีแลนซ์ 30,000 บาท แล้ววางกลยุทธ์ผ่านโครงสร้าง Virtual Bank จนยอดเงินสุทธิเติบโตทะลุ 100,000 บาท ได้สำเร็จภายในระยะเวลา 2 ปีการศึกษา
1. จุดเริ่มต้น เมื่อเงินต้นหลักหมื่น เผชิญโจทย์เงินเฟ้อ
การ์ดเริ่มต้นด้วยเงินเก็บก้อนแรกจำนวน 30,000 บาท หากวางเงินก้อนนี้ไว้ในบัญชีเงินฝากออมทรัพย์ทั่วไปที่ให้อัตราดอกเบี้ยเฉลี่ย 0.25% ต่อปี เมื่อสิ้นปีเขาจะได้ผลตอบแทนเพียงประมาณ 75 บาท ซึ่งต่ำกว่าอัตราเงินเฟ้อพื้นฐานอย่างมาก ทำให้มูลค่าที่แท้จริงของเงินลดลงเรื่อย ๆ
โจทย์สำคัญของนักศึกษาคือ
- รับความเสี่ยงสูงมากไม่ได้ ยังไม่มีรายได้ประจำ เงินต้นก้อนนี้ห้ามสูญหาย
- สภาพคล่องต้องสูง หากมีค่าเทอมหรือค่าอุปกรณ์การเรียนฉุกเฉิน ต้องเบิกถอนได้ทันที
- ต้องสร้างวินัยอัตโนมัติ ป้องกันการใช้จ่ายตามอารมณ์ผ่านโมบายแบงกิ้ง
คำตอบทางเทคโนโลยีการเงินที่ตรงจุดที่สุดสำหรับโจทย์นี้คือการใช้ Virtual Bank
2. โครงสร้างเบื้องหลัง Virtual Bank ทำไมจึงให้ดอกเบี้ยสูงกว่า?
ในมุมมองเชิงโครงสร้างไอทีและคอมพิวเตอร์ Virtual Bank ทำงานบนสถาปัตยกรรม API-First และ Cloud Infrastructure ต่างจากธนาคารพาณิชย์ทั่วไป (Legacy Banks) ที่มีค่าใช้จ่ายมหาศาลจากการเช่าพื้นที่สาขา ค่าบำรุงรักษาตู้ ATM และบุคลากรประจำสาขา
ธนาคารแบบเดิม (Legacy):
ต้นทุนสาขา + ตู้ ATM + บุคลากรสูง  ---> ดอกเบี้ยเงินฝากต่ำ (~0.25% - 0.5%)

Virtual Bank (Cloud-Native):
ต้นทุนเซิร์ฟเวอร์คลาวด์ + ระบบอัตโนมัติ ---> ดอกเบี้ยเงินฝากสูง (~1.5% - 2.5%+)
เมื่อลดต้นทุนการดำเนินงาน (Operating Expense) ลงได้มหาศาล สถาบันการเงินจึงนำส่วนต่างต้นทุนนี้กลับมาแปลงเป็นอัตราผลตอบแทนเงินฝากที่แข่งขันได้สูงถึง 1.5% – 2.5% ต่อปี พร้อมโมเดลการคำนวณดอกเบี้ยสะสมเป็น “รายวัน” (Daily Accrued Interest) ซึ่งเปิดโอกาสให้เกิดปรากฏการณ์ ดอกเบี้ยทบต้น (Compounding Effect) เร็วกว่าระบบเดิมที่ตัดรอบปีละ 1–2 ครั้ง
3. กลยุทธ์ 3 ขั้นตอน บริหารเงินเก็บ 30,000 สู่ 100,000 บาท
การ์ดไม่ได้พึ่งพาเพียงอัตราดอกเบี้ย แต่ใช้ฟีเจอร์โครงสร้างย่อยของแอปพลิเคชัน Virtual Bank ผสานเข้ากับวินัยทางการเงิน ดังนี้
ขั้นที่ 1 การแบ่งสัดส่วนด้วย Virtual Sub-Accounts (Cloud Wallets)
ฟังก์ชันเด่นของ Virtual Bank คือการอนุญาตให้ผู้ใช้เปิดกระเป๋าเงินย่อย (Pocket / Goal Box) ภายใต้บัญชีเดียวโดยไม่ต้องเปิดสมุดบัญชีใหม่ การ์ดแบ่งเงินต้น 30,000 บาทแรกออกเป็น 3 ส่วน
- Safety Pocket (ฉุกเฉิน 40% = 12,000 บาท) สภาพคล่องสูงสุด สำหรับกรณีอุบัติเหตุหรือค่ารักษาพยาบาล
- Growth Pocket (ดอกเบี้ยสูง 40% = 12,000 บาท) แหล่งพักเงินเพื่อรับผลตอบแทนดอกเบี้ยสูงสุด เปิดฟีเจอร์ล็อกเงินชั่วคราวเพื่อห้ามถอนตามใจชอบ
- Opportunity Pocket (ต่อยอด 20% = 6,000 บาท) ทุนสำรองสำหรับคอร์สเรียนไอที สอบใบรับรอง (Certificate) หรือซื้อซอฟต์แวร์ทำงานฟรีแลนซ์
ขั้นที่ 2 ระบบ Dollar-Cost Averaging (DCA) และ Auto-Save
ทุกครั้งที่ได้รับเงินจากงานรับจ้างเขียนโปรแกรมหรือทำกราฟิก การ์ดจะตั้งระบบหักโอนอัตโนมัติ (Automated Standing Instruction) เข้ากระเป๋า Growth Pocket ขั้นต่ำเดือนละ 2,500 – 3,000 บาท ทันทีที่เงินเข้าบัญชีหลัก วิธีนี้ช่วยกำจัดอคติทางพฤติกรรม (Behavioral Bias) ทำให้เกิดการออมอย่างสม่ำเสมอ
ขั้นที่ 3 พลังของดอกเบี้ยทบต้นและการออมต่อเนื่อง
ตารางเปรียบเทียบการเติบโตของเงินต้น 30,000 บาท เมื่อออมเพิ่มเดือนละ 2,800 บาท ที่อัตราดอกเบี้ยต่างกันตลอดระยะเวลา 24 เดือน
| รูปแบบบัญชี | ดอกเบี้ยต่อปี | เงินต้น + เงินออมสะสม | ดอกเบี้ยรับรวมโดยประมาณ | ยอดสุทธิสิ้นสุดปีที่ 2 |
| บัญชีออมทรัพย์เดิม | 0.25% | 97,200 บาท | ~280 บาท | 97,480 บาท |
| Virtual Bank (Daily Compound) | 2.20% | 97,200 บาท | ~2,850 บาท | 100,050 บาท |
หมายเหตุ การคำนวณเบื้องต้นคำนวณจากสมมติฐานการคงอัตราดอกเบี้ยและยังไม่หักภาษีเงินได้ ณ ที่จ่าย (หากดอกเบี้ยรวมทั้งปีไม่เกินเกณฑ์ 20,000 บาท จะได้รับการยกเว้นภาษีตามกฎหมายสรรพากร)
4. มาตรฐานความปลอดภัยไซเบอร์ เงินอยู่ในระบบคลาวด์ ปลอดภัยแค่ไหน?
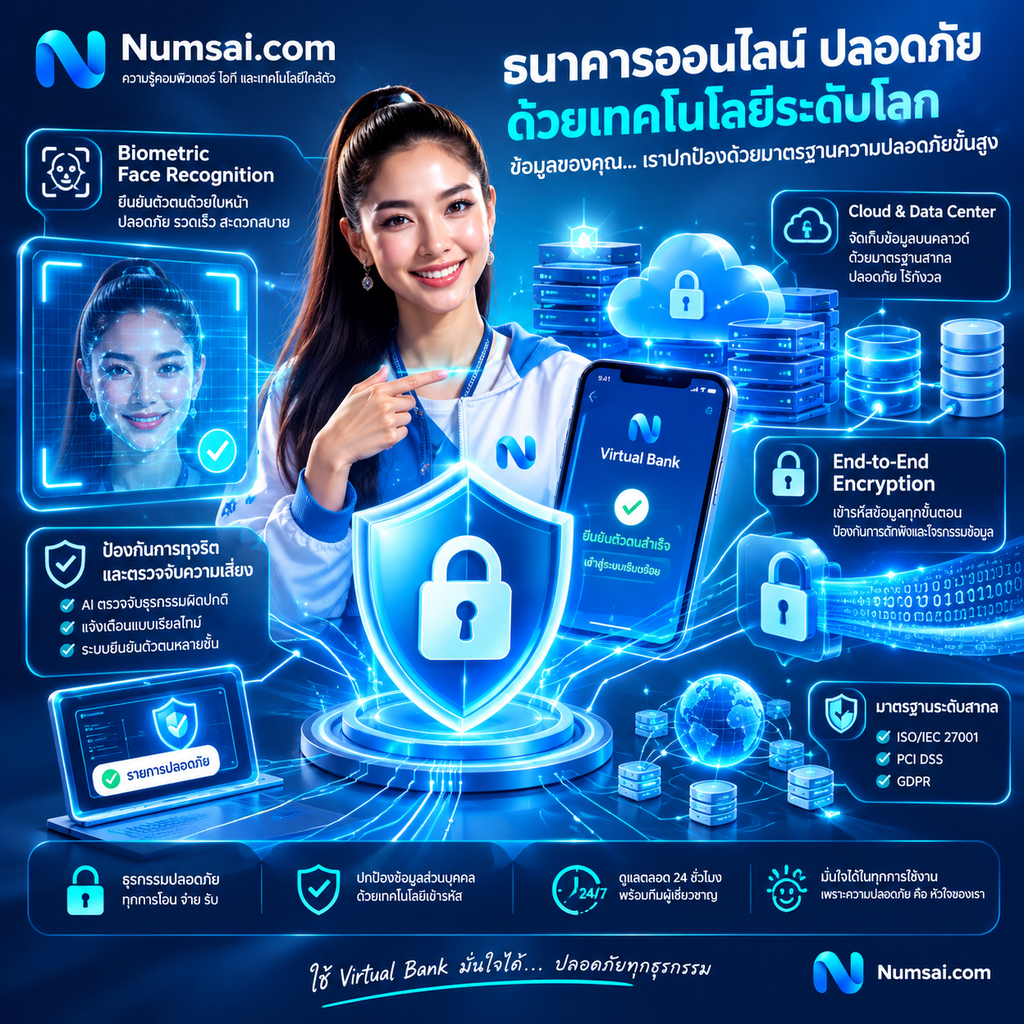
หนึ่งในคำถามสำคัญต่อ Virtual Bank คือ “ไม่มีตึก ไม่มีสาขา แล้วเงินจะหายไหม?” ในเชิงความปลอดภัยสารสนเทศ (Cybersecurity) Virtual Bank ที่ได้รับใบอนุญาตต้องปฏิบัติตามเกณฑ์เข้มงวดของ ธปท. เช่นเดียวกับสถาบันการเงินชั้นนำ
- Zero Trust Architecture การเข้าถึงระบบฐานข้อมูลภายในใช้หลักการตรวจสอบสิทธิ์ตลอดเวลา ไม่อนุญาตให้เชื่อมต่อโดยไม่มีการยืนยันตัวตนหลายชั้น (Multi-Factor Authentication – MFA)
- Data Encryption ข้อมูลธุรกรรมได้รับการเข้ารหัสทั้งขณะส่งผ่านเครือข่าย (In-Transit) ด้วยโปรโตคอล TLS 1.3 และขณะจัดเก็บบนดาต้าเซ็นเตอร์ (At-Rest) ด้วยมาตรฐาน AES-256
- การคุ้มครองเงินฝาก เงินฝากใน Virtual Bank ที่ได้รับใบอนุญาตจัดตั้งอย่างเป็นทางการ ได้รับการคุ้มครองจาก สถาบันคุ้มครองเงินฝาก (DPA) ตามวงเงินที่กฎหมายกำหนด (ปัจจุบันอยู่ที่ 1 ล้านบาท ต่อ 1 รายผู้ฝาก ต่อ 1 สถาบันการเงิน)
ถอดบทเรียนสำหรับนักศึกษาและผู้เริ่มต้น
กรณีศึกษาของการ์ดสะท้อนให้เห็นว่า การมีเงินหลักแสนในวัยเรียนไม่ได้เกิดจากโชคช่วยหรือการเก็งกำไรในสินทรัพย์เสี่ยงสูงเพียงอย่างเดียว แต่เริ่มต้นจาก
- การเลือกใช้เครื่องมือ FinTech ให้ถูกประเภท ดึงประโยชน์จาก Virtual Bank ที่ให้ผลตอบแทนคุ้มค่าต่อสภาพคล่อง
- การวางโครงสร้างระบบเงินออม ใช้กระเป๋าดิจิทัลช่วยจำกัดวินัย แทนการพึ่งพากำลังใจของตัวเอง
- การทำความเข้าใจความปลอดภัยไซเบอร์ ใช้งานแอปพลิเคชันอย่างระมัดระวัง ไม่กดลิงก์แปลกปลอม และเปิดระบบตรวจสอบสิทธิ์ไบโอเมตริกซ์เสมอ
เทคโนโลยีทางการเงินถูกสร้างขึ้นเพื่อลดอุปสรรคในการเข้าถึงโอกาส การปรับใช้เครื่องมือเหล่านี้ตั้งแต่ช่วงมหาวิทยาลัย จึงเป็นก้าวแรกที่มั่นคงในการสร้างฐานรากทางการเงินสู่วัยทำงาน