รู้ทันกลโกง “บัญชีม้า” ภัยไซเบอร์ใกล้ตัวที่ไม่ควรมองข้าม อย่าเห็นแก่เงินค่าจ้างเพียงหลักร้อยหลักพัน เพราะอาจเสี่ยงติดคุกหนักตาม พ.ร.ก. มาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี
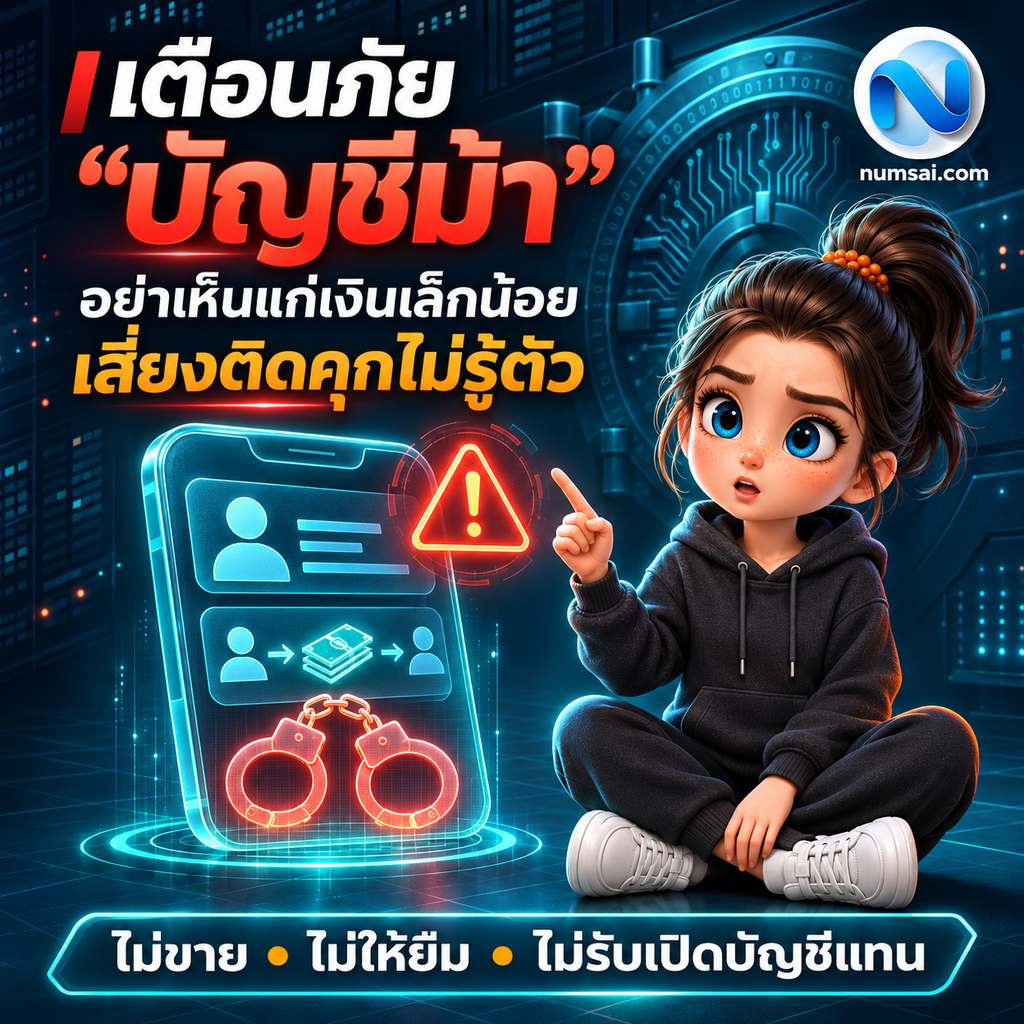
เตือนภัย “บัญชีม้า” อย่าเห็นแก่เงินเล็กน้อย เสี่ยงติดคุกไม่รู้ตัว
ในยุคที่ระบบการเงินดิจิทัล (Digital Banking) และโครงสร้างพื้นฐานทางเทคโนโลยีพัฒนาไปอย่างก้าวกระโดด การโอนเงินและการทำธุรกรรมออนไลน์สามารถทำได้ภายในเสี้ยววินาทีผ่านสมาร์ตโฟน แต่ในขณะเดียวกัน ความสะดวกสบายเหล่านี้กลับถูกมิจฉาชีพและกลุ่มอาชญากรทางเทคโนโลยีนำมาใช้เป็นช่องทางในการฟอกเงินและหลอกลวงประชาชน โดยมีเครื่องมือสำคัญที่เปรียบเสมือนเส้นเลือดใหญ่ของขบวนการเหล่านี้ นั่นก็คือ “บัญชีม้า”
หลายคนอาจมองว่า การรับจ้างเปิดบัญชีธนาคารหรือการขายซิมการ์ดโทรศัพท์มือถือให้กับคนอื่นเพื่อแลกกับเงินค่าตอบแทนหลักร้อยหรือหลักพันบาท เป็นเรื่องเล็กน้อยและไม่ได้ไปทำร้ายใครโดยตรง แต่ในความเป็นจริง การกระทำดังกล่าวไม่เพียงแต่สร้างความเสียหายมหาศาลให้กับเหยื่ออาชญากรรมออนไลน์เท่านั้น ยังถือเป็นความผิดทางอาญาที่มีบทลงโทษรุนแรงถึงขั้นจำคุกและถูกขึ้นบัญชีดำทางการเงินไปตลอดชีวิต
บทความนี้จาก Numsai Tech จะพาคุณไปเจาะลึกเบื้องหลังการทำงานของบัญชีม้าในมุมมองของเทคโนโลยีความปลอดภัยไซเบอร์ (Cybersecurity) กลวิธีที่มิจฉาชีพใช้หลอกล่อ รวมถึงข้อกฎหมายสำคัญที่คุณต้องรู้เพื่อปกป้องตัวเองและคนรอบข้าง
บัญชีม้า คืออะไร? ทำความเข้าใจกลไกฟอกเงินยุคดิจิทัล
บัญชีม้า (Mule Account หรือ Money Mule) หมายถึง บัญชีเงินฝากธนาคาร บัญชีผู้ให้บริการเงินอิเล็กทรอนิกส์ (E-Wallet) หรือบัญชีสินทรัพย์ดิจิทัล ที่ถูกเปิดขึ้นโดยบุคคลหนึ่ง แต่ไม่ได้ถูกนำไปใช้โดยเจ้าของบัญชีตัวจริง โดยเจ้าของบัญชีอาจยินยอมเปิดบัญชีแล้วส่งมอบสมุดบัญชี บัตรเอทีเอ็ม รหัสผ่าน (PIN) รวมถึงซิมการ์ดโทรศัพท์ที่ผูกกับบัญชีนั้นให้กับบุคคลอื่น หรืออาจถูกมิจฉาชีพหลอกลวงเพื่อนำข้อมูลส่วนบุคคลไปเปิดบัญชีโดยไม่รู้ตัว
ในมุมมองของระบบเครือข่ายและโครงสร้างข้อมูลทางการเงิน (Financial Data Flow) มิจฉาชีพจำเป็นต้องใช้บัญชีม้าเพื่อทำหน้าที่เป็น “ตัวกลางตัดตอนเส้นทางการเงิน” (Layering) เมื่อเหยื่อถูกหลอกให้โอนเงินผ่านแก๊งคอลเซ็นเตอร์ แอปพลิเคชันดูดเงิน หรือเว็บไซต์พนันออนไลน์ เงินก้อนนั้นจะไม่ถูกโอนเข้าบัญชีของหัวหน้าขบวนการโดยตรง แต่จะถูกโอนกระจายผ่านบัญชีม้าเป็นทอด ๆ ตั้งแต่แถวที่ 1 แถวที่ 2 ไปจนถึงแถวที่ 3 และ 4 ภายในเวลาไม่กี่นาที ก่อนจะถูกแปลงสภาพเป็นสกุลเงินดิจิทัล (Cryptocurrency) หรือถอนเป็นเงินสดออกไป เพื่อทำให้เจ้าหน้าที่ตำรวจและระบบตรวจสอบธุรกรรม (Transaction Monitoring) ติดตามร่องรอยได้ยากขึ้น
รูปแบบและกลวิธีที่มิจฉาชีพใช้หา “บัญชีม้า”
จากการรวบรวมข้อมูลของสำนักงานตำรวจแห่งชาติ (สตช.) และศูนย์ปฏิบัติการแก้ไขปัญหาอาชญากรรมออนไลน์ (AOC 1441) พบว่าขบวนการมิจฉาชีพมีการปรับเปลี่ยนกลยุทธ์ในการจัดหาบัญชีม้าอยู่ตลอดเวลา โดยแบ่งออกเป็น 2 รูปแบบหลัก ดังนี้:
1. การว่าจ้างโดยตรงผ่านโซเชียลมีเดียและคนรู้จัก
มิจฉาชีพมักโพสต์ประกาศรับสมัครงานออนไลน์ที่อ้างว่า “รายได้ดี ไม่ต้องมีประสบการณ์” หรือประกาศรับซื้อ-เช่าบัญชีธนาคารตามกลุ่มเฟซบุ๊ก ไลน์ และแพลตฟอร์มออนไลน์ต่าง ๆ โดยเสนอค่าตอบแทนตั้งแต่ 500 บาท ไปจนถึง 3,000 บาทต่อบัญชี กลุ่มเป้าหมายหลักมักเป็นนักเรียน นักศึกษา ผู้มีรายได้น้อย หรือผู้ที่กำลังเดือดร้อนเรื่องเงิน ซึ่งขาดความตระหนักรู้ถึงผลกระทบทางกฎหมาย
2. การหลอกลวงให้เปิดบัญชีโดยไม่รู้ตัว
ในกรณีนี้ เจ้าของบัญชีอาจตกเป็นเหยื่อเสียเอง เช่น
- หลอกให้สมัครงานออนไลน์ อ้างว่าต้องเปิดบัญชีธนาคารใหม่และส่งมอบรหัสผ่านหรือซิมการ์ดให้บริษัทเพื่อใช้โอนเงินเดือนหรือรับค่าคอมมิชชัน
- หลอกให้กู้เงินออนไลน์ มิจฉาชีพสร้างแอปพลิเคชันหรือเพจเงินกู้นอกระบบ หลอกให้ผู้กู้ถ่ายรูปบัตรประชาชน สแกนใบหน้า (Biometric Verification) และส่งรหัส OTP โดยอ้างว่าเป็นการยืนยันตัวตนเพื่ออนุมัติวงเงินกู้ แต่แท้จริงแล้วมิจฉาชีพนำข้อมูลเหล่านั้นไปเปิดบัญชีธนาคารออนไลน์ (Online Account Opening) เพื่อใช้เป็นบัญชีม้า
- หลอกให้ลงทุนหรือรับจ้างกดไลก์ ใช้กลอุบายให้โอนเงินและให้ข้อมูลส่วนตัวเพื่อเปิดบัญชีรับผลตอบแทน
เทคโนโลยีและระบบตรวจจับบัญชีม้าในปัจจุบัน
หลายคนเข้าใจผิดว่า หากใช้บัญชีของคนอื่นหรือโอนเงินผ่านหลายบัญชี เจ้าหน้าที่จะไม่สามารถติดตามตัวได้ แต่ในปัจจุบัน สถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) และหน่วยงานด้านความมั่นคงไซเบอร์ ได้นำเทคโนโลยีขั้นสูงเข้ามาเชื่อมโยงข้อมูลเพื่อปราบปรามบัญชีม้าอย่างเข้มข้น
- ระบบแลกเปลี่ยนข้อมูลทุจริต (Central Fraud Registry – CFR) เป็นระบบโครงข่ายกลางที่เชื่อมโยงข้อมูลระหว่างธนาคารพาณิชย์ทุกแห่งในประเทศไทย เมื่อบัญชีม้าบัญชีหนึ่งถูกแจ้งความอายัด ระบบจะสามารถไล่เส้นทางการโอนเงินข้ามธนาคารได้แบบเรียลไทม์ และระงับบัญชีปลายทางที่เกี่ยวข้องได้ทันที
- ปัญญาประดิษฐ์และการเรียนรู้ของเครื่อง (AI & Machine Learning) ธนาคารใช้ระบบ AI วิเคราะห์พฤติกรรมธุรกรรมที่ผิดปกติ (Anomaly Detection) เช่น บัญชีที่ไม่เคยมีการเคลื่อนไหวจู่ ๆ มีเงินโอนเข้า-ออกถี่ผิดปกติในช่วงเวลาสั้น ๆ หรือมีการล็อกอินเข้าใช้งาน Mobile Banking จากอุปกรณ์และตำแหน่งที่ตั้ง (IP Address / GPS) ที่ไม่สอดคล้องกับประวัติเจ้าของบัญชี
- การยืนยันตัวตนทางชีวมิติ (Biometric Authentication) ระบบบังคับสแกนใบหน้าเมื่อโอนเงินเกินวงเงินที่กำหนด ทำให้มิจฉาชีพไม่สามารถนำบัญชีม้าไปโอนเงินก้อนใหญ่ได้ง่ายเหมือนในอดีต เว้นแต่จะบังคับหรือว่าจ้างเจ้าของบัญชีให้มาสแกนใบหน้าให้
เปิดข้อกฎหมายและบทลงโทษ เสี่ยงติดคุกไม่รู้ตัว
การเปิดบัญชีม้าไม่ใช่เพียงความผิดฐานฉ้อโกงทั่วไปอีกต่อไป เพราะประเทศไทยได้บังคับใช้ พระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี พ.ศ. 2566 ซึ่งกำหนดโทษสำหรับเจ้าของบัญชีม้าและผู้จัดหาไว้อย่างชัดเจนและรุนแรง
- โทษสำหรับเจ้าของบัญชีม้า (ผู้เปิด ขาย หรือให้ยืมบัญชี/ซิมการ์ด) ผู้ใดเปิดหรือยินยอมให้บุคคลอื่นใช้บัญชีเงินฝาก บัตรอิเล็กทรอนิกส์ หรือบัญชีเงินอิเล็กทรอนิกส์ของตน รวมทั้งยินยอมให้ใช้หรือยืมใช้เลขหมายโทรศัพท์ โดยประการที่รู้หรือควรจะรู้ว่าจะนำไปใช้ในการกระทำความผิดเกี่ยวกับอาชญากรรมทางเทคโนโลยี ต้องระวางโทษ จำคุกไม่เกิน 3 ปี หรือปรับไม่เกิน 300,000 บาท หรือทั้งจำทั้งปรับ
- โทษสำหรับผู้จัดหาหรือโฆษณาชักชวน (นายหน้าบัญชีม้า) ผู้ใดเป็นธุระจัดหา โฆษณา หรือไขข่าวโดยประการใด ๆ เพื่อให้มีการซื้อ ขาย ให้เช่า หรือให้ยืมบัญชีเงินฝาก หรือเลขหมายโทรศัพท์ ต้องระวางโทษหนักขึ้นคือ จำคุกตั้งแต่ 2 ปี ถึง 5 ปี และปรับตั้งแต่ 200,000 บาท ถึง 500,000 บาท หรือทั้งจำทั้งปรับ
- ความรับผิดชอบทางแพ่งและคดีร่วมกันฉ้อโกง นอกจากโทษตาม พ.ร.ก. ฉบับนี้แล้ว เจ้าของบัญชีม้ายังมักถูกดำเนินคดีในฐานะ “ตัวการร่วม” หรือ “ผู้สนับสนุน” ในความผิดฐานฉ้อโกงประชาชน และความผิดตาม พ.ร.บ. ว่าด้วยการกระทำความผิดเกี่ยวกับคอมพิวเตอร์ ซึ่งมีอายุความยาวนาน และอาจต้องชดใช้ค่าเสียหายคืนให้กับผู้เสียหายทั้งหมดตามคำพิพากษาของศาล
- ผลกระทบระยะยาวต่อชีวิต บุคคลที่ถูกขึ้นบัญชีดำ (Blacklist) ว่ามีประวัติเกี่ยวข้องกับบัญชีม้า จะถูกระงับการทำธุรกรรมทางการเงินทุกธนาคาร ไม่สามารถเปิดบัญชีใหม่ ทำบัตรเครดิต หรือขอสินเชื่อใด ๆ ในอนาคตได้ รวมถึงอาจเสียประวัติอาชญากรรม ทำให้สมัครงานได้ยาก
5 แนวทางป้องกันตัวเอง ไม่ให้ตกเป็นเหยื่อหรือผู้ร่วมขบวนการบัญชีม้า
เพื่อให้ปลอดภัยจากภัยไซเบอร์และไม่เผลอเข้าไปพัวพันกับขบวนการฟอกเงินโดยไม่รู้ตัว ควรปฏิบัติตามหลักความปลอดภัยดังนี้
- ไม่รับจ้างเปิดบัญชีหรือขายซิมการ์ดเด็ดขาด ไม่ว่าจะได้รับข้อเสนอเป็นเงินจำนวนเท่าใด หรือเป็นคำขอร้องจากคนรู้จัก เพื่อนสนิท หรือคนในครอบครัวก็ตาม เพราะเมื่อเกิดคดีความ ชื่อบนหน้าสมุดบัญชีคือผู้รับผิดชอบคนแรก
- ห้ามเปิดเผยข้อมูลส่วนตัวและรหัส OTP ข้อมูลอย่างเลขหลังบัตรประชาชน รหัส PIN แอปธนาคาร และรหัส OTP คือสิ่งยืนยันตัวตนสูงสุด ห้ามส่งต่อให้บุคคลอื่นหรือกรอกลงในเว็บไซต์และแอปพลิเคชันที่ไม่น่าเชื่อถือ
- ตรวจสอบบัญชีธนาคารที่ไม่ได้ใช้งาน หากมีบัญชีธนาคารเก่าที่เปิดทิ้งไว้และไม่ได้ใช้งานแล้ว ควรติดต่อธนาคารเพื่อทำการปิดบัญชีให้เรียบร้อย ป้องกันการถูกแอบอ้างหรือสวมรอย
- ตั้งค่าความปลอดภัยบนอุปกรณ์สมาร์ตโฟน อัปเดตระบบปฏิบัติการ (OS) และแอปพลิเคชันธนาคารให้เป็นเวอร์ชันล่าสุดอยู่เสมอ ไม่ดาวน์โหลดไฟล์ติดตั้งแอปพลิเคชันนอกสโตร์ทางการ (เช่น ไฟล์ APK จากลิงก์แปลกปลอม) เพื่อป้องกันมัลแวร์ควบคุมเครื่องระยะไกล
- แจ้งอายัดทันทีเมื่อพบความผิดปกติ หากสงสัยว่าข้อมูลส่วนตัวรั่วไหล หรือพบว่าบัญชีธนาคารของตนถูกนำไปใช้ในทางมิชอบ ให้รีบติดต่อธนาคารเจ้าของบัญชี และโทรแจ้ง สายด่วนศูนย์ AOC 1441 ได้ตลอด 24 ชั่วโมง เพื่อระงับเหตุและลงบันทึกประจำวันไว้เป็นหลักฐาน
เงินค่าจ้างเพียงหลักร้อยหรือหลักพันบาทจากมิจฉาชีพ เทียบไม่ได้เลยกับอิสรภาพ อนาคต และชื่อเสียงที่ต้องสูญเสียไปเมื่อต้องเข้าไปพัวพันกับคดีอาญา การรู้เท่าทันกลโกงและรักษาวินัยด้านความปลอดภัยไซเบอร์อย่างเคร่งครัด คือเกราะป้องกันที่ดีที่สุดในยุคดิจิทัล
แหล่งข้อมูลอ้างอิงที่น่าเชื่อถือ (References)
- พระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี พ.ศ. 2566 (ราชกิจจานุเบกษา)
- ธนาคารแห่งประเทศไทย (ธปท.) – แนวทางการยกระดับมาตรการจัดการภัยทุจริตทางการเงิน
- ศูนย์ปฏิบัติการแก้ไขปัญหาอาชญากรรมออนไลน์ (AOC 1441) กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม (MDES)
- กองบัญชาการตำรวจสืบสวนสอบสวนอาชญากรรมทางเทคโนโลยี (บช.สอท. / ตำรวจไซเบอร์)