ไขข้อสงสัยทำไมธนาคารต้องบังคับสแกนหน้าก่อนโอนเงิน เจาะลึกเทคโนโลยี Biometrics, กลไก Liveness Detection และเกราะป้องกันภัยไซเบอร์ขั้นสูงที่ช่วยสกัดมิจฉาชีพดูดเงินได้จริง
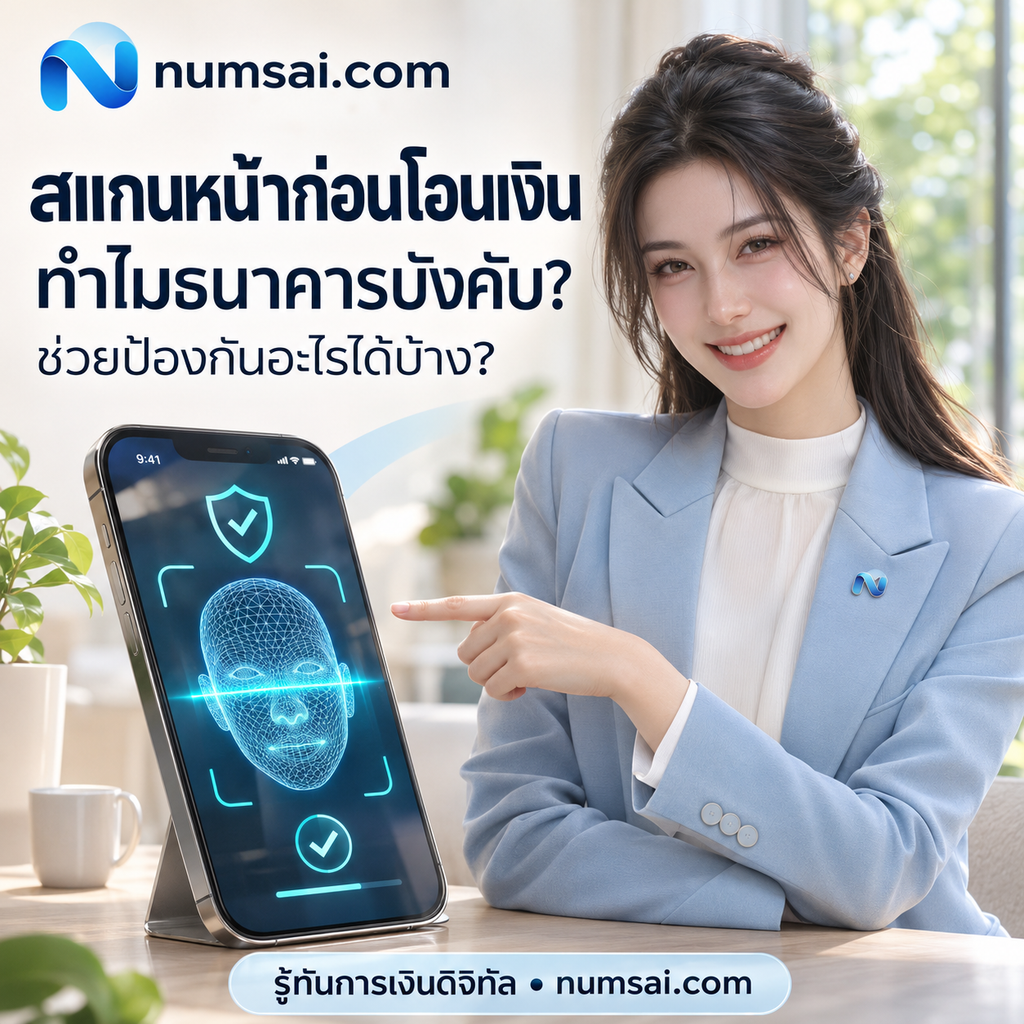
สแกนหน้าก่อนโอนเงิน ทำไมธนาคารบังคับ? เจาะลึกเทคโนโลยี Biometrics และความจริงที่หลายคนคิดไม่ถึง
หลายคนที่ใช้บริการ Mobile Banking ในชีวิตประจำวัน คงคุ้นเคยกับเงื่อนไขการโอนเงินที่ต้อง “ยกโทรศัพท์ขึ้นมาสแกนใบหน้า” เมื่อยอดโอนแตะระดับ 50,000 บาทขึ้นไป หรือเมื่อยอดสะสมต่อวันเกินกำหนด บางท่านอาจรู้สึกว่าเป็นขั้นตอนที่ยุ่งยากและเสียเวลา แต่ในมุมมองของความปลอดภัยไซเบอร์ (Cybersecurity) และวิศวกรรมข้อมูลทางการเงิน (Fintech Engineering) การบังคับสแกนหน้านี้ไม่ได้ถูกใส่เข้ามาเพื่อสร้างภาระ แต่คือการวาง “เกราะป้องกันกายภาพดิจิทัล” ที่สกัดจุดอ่อนร้ายแรงที่สุดของยุคสมาร์ทโฟน
บทความนี้ Numsai Tech จะพาไปสำรวจเบื้องหลังทางเทคนิคอย่างละเอียดว่า ทำไมธนาคารแห่งประเทศไทยและสถาบันการเงินจึงต้องบังคับใช้มาตรการนี้ ระบบสแกนใบหน้าทำงานอย่างไร และความจริงเบื้องหลังที่หลายคนมองข้ามเกี่ยวกับความปลอดภัยของเงินในบัญชีของคุณ
ทำไมธนาคารต้องบังคับสแกนหน้า ที่มาและเกณฑ์มาตรฐาน
มาตรการบังคับยืนยันตัวตนด้วยอัตลักษณ์ชีวมิติ (Biometrics) เกิดขึ้นจากการยกระดับแนวทางป้องกันภัยทุจริตทางการเงินของธนาคารแห่งประเทศไทย (ธปท.) เพื่อรับมือกับการระบาดของขบวนการบัญชีม้า แอปพลิเคชันดูดเงิน และการควบคุมเครื่องจากระยะไกล (Remote Access Trojans)
โดยเกณฑ์หลักที่แอปธนาคารกำหนดให้ต้องสแกนใบหน้า ได้แก่
- การโอนเงินตั้งแต่ 50,000 บาทขึ้นไปต่อครั้ง
- ยอดรวมสะสมของการโอนเงินตั้งแต่ 200,000 บาทขึ้นไปต่อวัน
- การปรับเพิ่มวงเงินการทำธุรกรรมต่อวัน เกินกว่าเกณฑ์ที่กำหนดไว้เดิม
เป้าหมายเบื้องต้นคือการสร้าง “คอขวด” (Bottleneck) ทางเทคนิค เพื่อชะลอและสกัดการโยกย้ายเงินก้อนใหญ่ของมิจฉาชีพไม่ให้หลุดรอดเข้าสู่บัญชีม้าแถวถัดไปได้อย่างรวดเร็ว
กลไกทางเทคนิค สแกนใบหน้าทำงานอย่างไรในระดับสถาปัตยกรรมระบบ?
หลายคนเข้าใจผิดว่าระบบสแกนหน้าของธนาคารเป็นเพียงการถ่ายรูปธรรมดา แต่ในเชิงเทคโนโลยีคอมพิวเตอร์ ระบบนี้ประกอบด้วยกระบวนการประมวลผลชั้นสูงหลายระดับ
1. การสร้างโครงข่าย 3D Facial Mapping
ระบบ Biometrics บนสมาร์ทโฟนยุคใหม่ไม่ได้ตรวจจับเฉพาะมิติแนวราบ (2D) แต่ใช้เซนเซอร์และอัลกอริทึมในการจับจุดอ้างอิงบนใบหน้านับหมื่นจุด เช่น ความลึกของเบ้าตา สันจมูก และโหนกแก้ม ข้อมูลเหล่านี้จะถูกแปลงเป็นแบบจำลองทางคณิตศาสตร์ (Mathematical Vector) ที่ไม่สามารถย้อนกลับมาเป็นภาพถ่ายเดิมได้ เพื่อรักษาความเป็นส่วนตัวตามมาตรฐาน PDPA
2. เทคโนโลยี Liveness Detection (การตรวจจับความมีชีวิต)
นี่คือฟังก์ชันที่ป้องกันการโกงขั้นสูง ระบบจะไม่อนุญาตให้ผ่านหากตรวจพบว่าเป็นรูปนิ่ง วิดีโอ หรือหน้ากากซิลิโคน โดยระบบจะตรวจสอบการเคลื่อนไหวแบบไดนามิก เช่น การสั่งให้กะพริบตา เอียงคอ หรือการตรวจจับการสะท้อนของม่านตาและอุณหภูมิความลึก เพื่อยืนยันว่าบุคคลตรงหน้าคือมนุษย์ที่มีชีวิตจริงและกำลังอยู่หน้าจอในขณะนั้น
3. การเทียบเคียงกับฐานข้อมูล Dip-Chip ที่ปลอดภัย
ข้อมูลเวกเตอร์ใบหน้าจะถูกนำไปตรวจสอบคู่เทียบ (1:1 Matching) กับข้อมูลชีวมาตรที่บันทึกไว้ในฐานข้อมูลตอนที่ผู้ใช้งานไปยืนยันตัวตนด้วยการเสียบบัตรประชาชน (Dip-Chip) ณ ตู้ ATM หรือสาขาธนาคาร หากความสอดคล้อง (Confidence Score) สูงกว่าเกณฑ์ที่กำหนด ระบบจึงจะอนุญาตให้ประมวลผลธุรกรรม
สแกนหน้าช่วยป้องกันอะไรได้บ้าง? ในมุมที่คนส่วนใหญ่คิดไม่ถึง
คนส่วนใหญ่คิดว่าการสแกนหน้าช่วยป้องกันแค่กรณี “ทำโทรศัพท์หาย แล้วคนอื่นเก็บได้” แต่แท้จริงแล้ว ประโยชน์เชิงโครงสร้างความปลอดภัยไซเบอร์มีมิติที่ลึกซึ้งกว่านั้นมาก
1. สกัดมัลแวร์ควบคุมมือถือระยะไกล (Remote Access Trojans – RAT)
ภัยไซเบอร์ที่ระบาดหนักที่สุดคือการหลอกให้เหยื่อกดลิงก์ติดตั้งไฟล์ APK แปลกปลอม จากนั้นมิจฉาชีพจะเปิดระบบ Accessibility Services เพื่อแฮกหน้าจอและสั่งการเครื่องจากระยะไกล เสมือนถือโทรศัพท์อยู่เอง มิจฉาชีพสามารถดักรหัส PIN หรือดักอ่านรหัส OTP ทาง SMS ได้อย่างง่ายดาย
สิ่งที่มิจฉาชีพดึงผ่านสัญญาณอินเทอร์เน็ตไม่ได้ คือ “ใบหน้าจริงของคุณ” เมื่อระบบบังคับสแกนหน้า การควบคุมจากระยะไกลจะชนทางตันทันที เพราะหน้าจอจะไม่ยอมปล่อยให้เงินออกหากไม่มีเจ้าของบัญชียืนยันตัวตนจริงอยู่หน้ากล้อง
2. ตัดวงจรการขาย “บัญชีม้า” แบบเบ็ดเสร็จ
ในอดีต ขบวนการอาชญากรไซเบอร์จะจ้างชาวบ้านเปิดบัญชีและซื้อมือถือราคาถูกผูกไว้ จากนั้นขนมือถือไปฝั่งประเทศเพื่อนบ้านเพื่อกดโอนเงินรวดเร็ว แต่เมื่อมีระบบสแกนหน้าบังคับใช้ เจ้าของบัญชีม้าตัวจริงจะต้องอยู่ด้วยทุกครั้งที่เงินถูกโอนออกเกิน 50,000 บาท ทำให้ต้นทุนและความเสี่ยงของขบวนการอาชญากรรมพุ่งสูงขึ้นอย่างมหาศาล จนไม่สามารถบริหารเครือข่ายบัญชีม้าแบบเดิมได้สะดวก
3. ยับยั้งการหลอกลวงแบบ Social Engineering ในภาวะจิตวิทยาตกใจ
มิจฉาชีพสาย Call Center มักใช้จิตวิทยาข่มขู่เหยื่อให้รีบโอนเงินทันทีโดยไม่ทันคิด การมีขั้นตอน “ต้องสแกนใบหน้า” ทำหน้าที่เป็นเครื่องมือหน่วงเวลาเชิงพฤติกรรม (Friction Check) ช่วยดึงสติของผู้ใช้งานให้ออกจากภาวะตื่นตระหนก เมื่อต้องหยุดจัดตำแหน่งหน้า ปรับแสง และกะพริบตา ทำให้มีเวลาไตร่ตรองความผิดปกติของธุรกรรมได้มากขึ้น
3 ข้อควรระวัง เพื่อไม่ให้เทคโนโลยีสแกนหน้ากลายเป็นจุดอ่อน
แม้ระบบจะมีความรัดกุมสูง แต่มิจฉาชีพก็พยายามหาวิธีเลี่ยงผ่านพฤติกรรมของผู้ใช้เอง จึงควรปฏิบัติตามแนวทางต่อไปนี้
- ไม่สแกนหน้าผ่านแอปพลิเคชันหรือลิงก์ที่ไม่รู้จัก มิจฉาชีพบางกลุ่มสร้างแอปปลอมหลอกให้ผู้เสียหายสแกนหน้าเพื่อ “ยืนยันรับสิทธิ์เงินช่วยเหลือ” แท้จริงแล้วอาจเป็นการนำข้อมูลภาพไปพยายามหลอกระบบยืนยันตัวตน
- ระวังการถูกหลอกให้โอนยอดต่ำกว่าเกณฑ์ถี่ๆ (Smurfing) เมื่อมิจฉาชีพรู้ว่ายอดเกิน 50,000 บาทติดสแกนหน้า อาจใช้วิธีหลอกให้เหยื่อโอนครั้งละ 49,000 บาทหลายๆ รอบ ดังนั้นควรสังเกตยอดเงินรวมและปิดการตั้งค่าเพิ่มวงเงินหากไม่จำเป็น
- อัปเดตระบบปฏิบัติการและแอปพลิเคชันธนาคารอย่างสม่ำเสมอ สถาบันการเงินจะอัปเดตแพตช์ความปลอดภัยของโมเดล AI และระบบ RASP (Runtime Application Self-Protection) เพื่อป้องกันเทคนิค Deepfake และการหลอกล้องรูปแบบใหม่อยู่ตลอดเวลา
บทสรุป
การที่ธนาคารบังคับให้สแกนหน้าก่อนโอนเงิน ไม่ใช่เรื่องของความยุ่งยากในเชิงประสบการณ์ผู้ใช้ (UX) แต่เป็นการนำเทคโนโลยีอัตลักษณ์ชีวมิติ (Biometrics) มาสร้างเป็นแนวป้องกันชั้นสุดท้าย (Last Line of Defense) ที่แข็งแกร่งที่สุดในการปกป้องทรัพย์สินดิจิทัล การเข้าใจการทำงานของระบบนี้ช่วยให้เราใช้เทคโนโลยีทางการเงินได้อย่างมั่นใจ และเป็นเกราะคุ้มกันสำคัญในการรับมือกับคลื่นภัยคุกคามทางไซเบอร์ในยุคปัจจุบัน